24.02.2026 й.Мәһәҙей ауылы мәҙәниәте йортонда «Урындағы башланғыстарҙы бойомға ашырыу»программаһына ярашлы дөйөм йыйылыш үткәрелә.
Халыҡтың әүҙем ҡатнашыуын һорайбыҙ.
24.02.2026 й.Мәһәҙей ауылы мәҙәниәте йортонда «Урындағы башланғыстарҙы бойомға ашырыу»программаһына ярашлы дөйөм йыйылыш үткәрелә.
Халыҡтың әүҙем ҡатнашыуын һорайбыҙ.
Льготы по имущественным налогам для ветеранов боевых действий, участников СВО и членов их семей
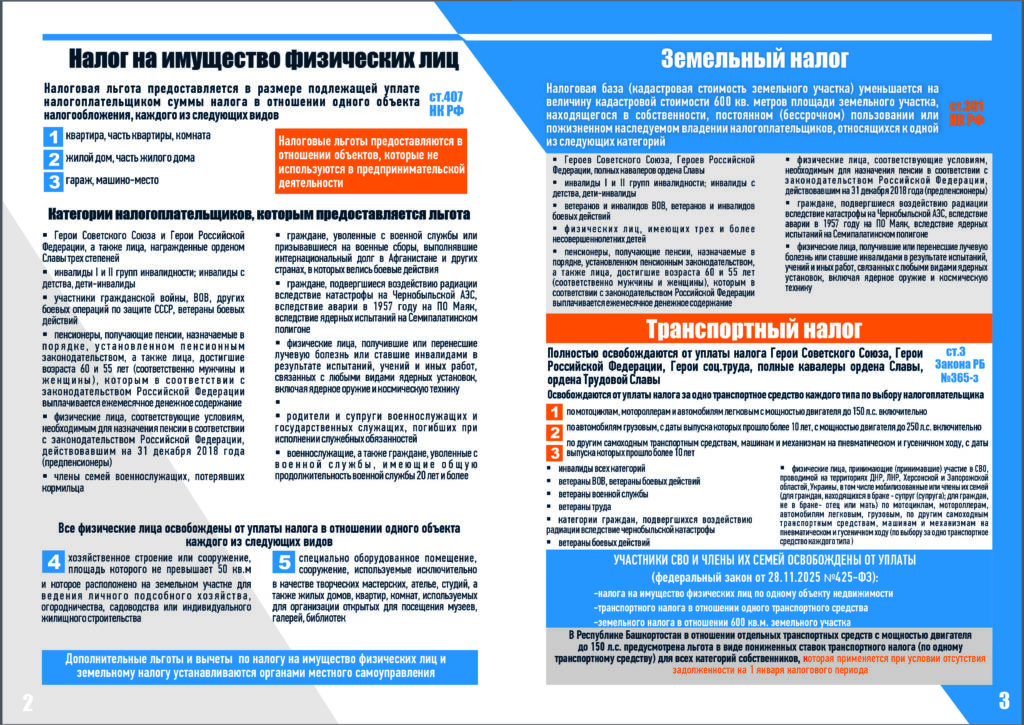
Впервые в Налоговый кодекс Российской Федерации внесены льготы по транспортному налогу, благодаря которым ветеранам боевых действий, участникам СВО и членам их семей предоставлена федеральная льгота по транспортному налогу в отношении одного транспортного средства с максимальной исчисленной суммой налога.
Налоговая льгота не предоставляется в отношении легковых автомобилей, сумма налога в отношении которых исчисляется с учетом повышающего коэффициента, а также водных (за исключением моторных лодок) и воздушных транспортных средств.
Также по НК РФ ветераны боевых действий, участники СВО и члены их семей освобождаются от уплаты налога на имущество в отношении одного объекта каждого вида (квартира или комната, жилой дом, гараж или машино-место) и земельного налога в отношении 600 кв. м одного земельного участка.
К членам семей участников СВО для исчисления имущественных налогов по НК РФ относятся: супруг (супруга); несовершеннолетние дети; дети старше 18 лет, ставшие инвалидами до достижения ими возраста 18 лет; дети в возрасте до 23 лет, обучающиеся в образовательных учреждениях по очной форме обучения; лица, находящиеся на иждивении.
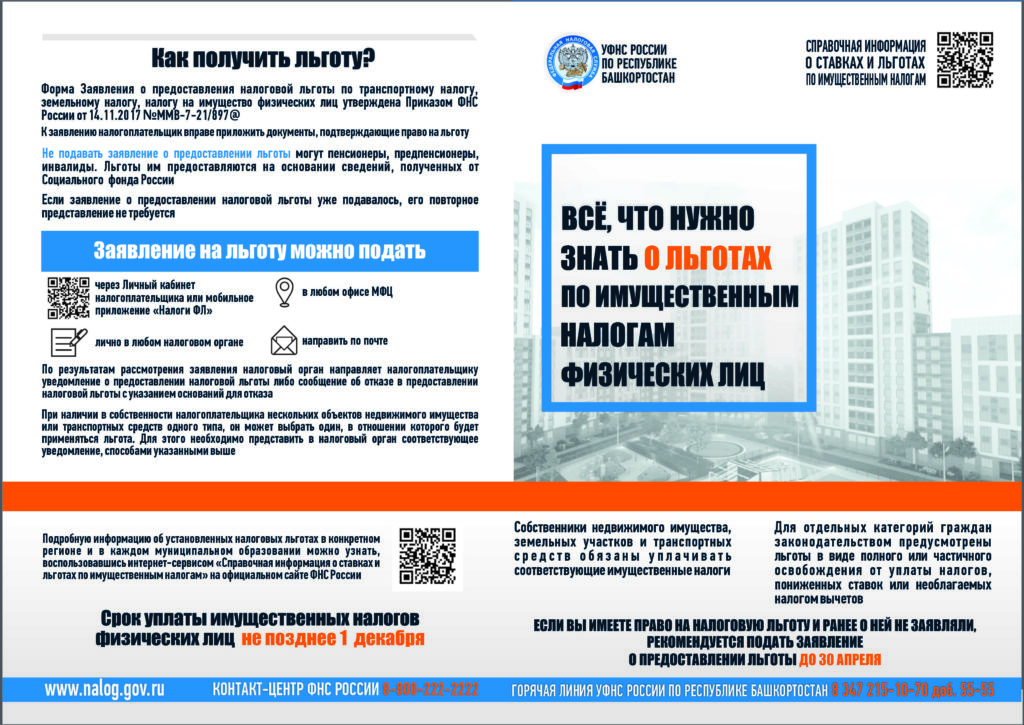
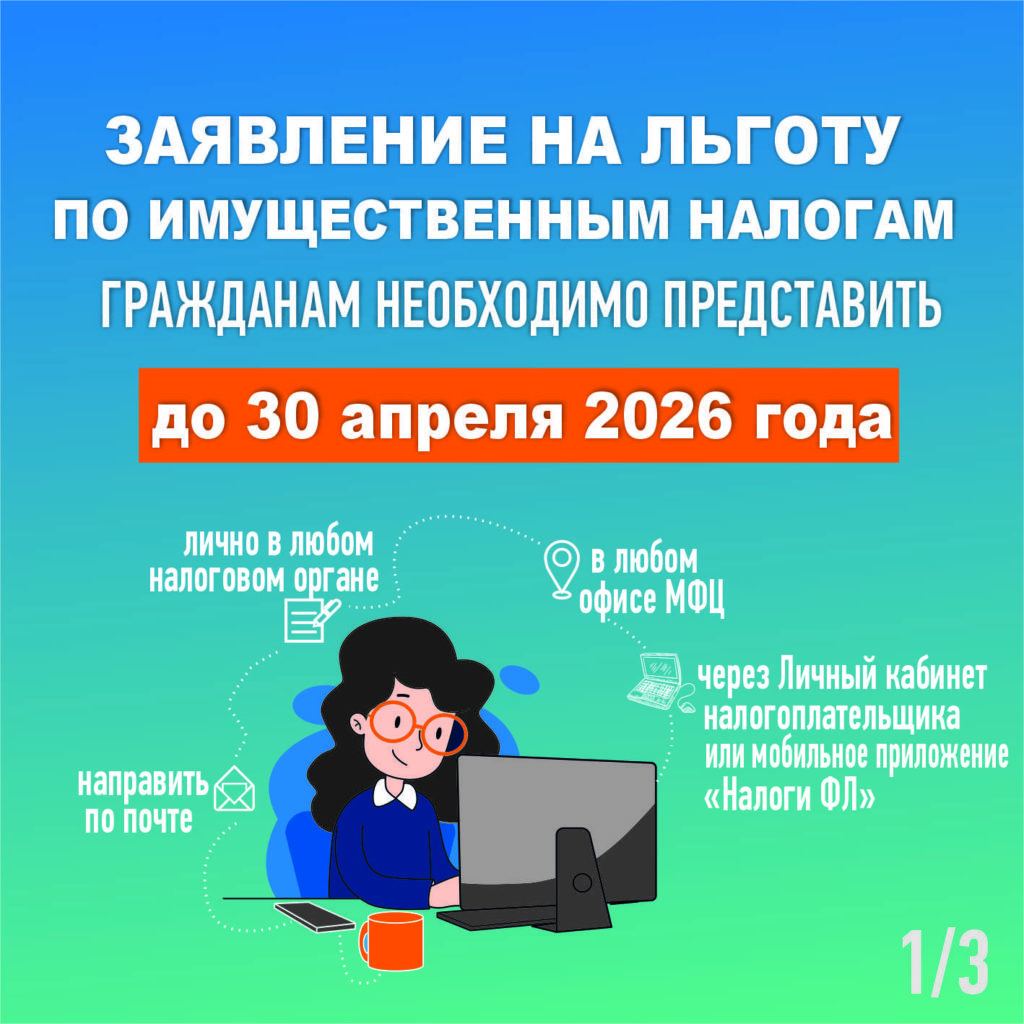
В основном налоговые льготы предоставляются в беззаявительном (проактивном) порядке на основании сведений, полученных налоговым органом от других органов исполнительной власти. В случае отсутствия в налоговом органе сведений о льготе, рекомендуем направить заявление.
Проверить наличие льготы и направить заявление можно дистанционно в сервисе «Личный кабинет налогоплательщика для физических лиц». В бумажном виде подать заявление на льготу можно: путем личного обращения в налоговую инспекцию или офис МФЦ, почтовым сообщением в налоговую инспекцию.
За период 2025 года в Республике Башкортостан на основании Закона РБ «О транспортном налоге» действуют дополнительные льготы по транспортному налогу.
Ветераны боевых действий освобождаются от уплаты транспортного налога на один автомобиль каждого типа: мотоциклы, мотороллеры; легковые автомобили с мощностью двигателя до 150 л/с включительно; грузовые автомобили с мощностью двигателя до 250 л/с включительно, с даты выпуска которых прошло более 10 лет; другие самоходные транспортные средства, машины и механизмы на пневматическом и гусеничном ходу, с даты выпуска которых прошло более 10 лет.
Участники СВО или члены их семей (для граждан, находящихся в зарегистрированном браке, — супруг (супруга); для не находящихся в браке, — отец или мать) освобождаются от уплаты налога за одно транспортное средство каждого типа: мотоцикл, мотороллер, легковой и грузовой автомобиль, по другим самоходным транспортным средствам, машинам и механизмам на пневматическом и гусеничном ходу.
Нормативными актами муниципальных образований могут устанавливаться дополнительные льготы. C информацией о налоговых льготах и вычетах можно ознакомиться в сервисе «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России.
Межрайонная ИФНС России №30 по Республике Башкортостан
Министерство земельных и имущественных отношений Республики Башкортостан (далее-Минземимущество РБ) информирует о проведении
в 2027 году государственной кадастровой оценки зданий, помещений, сооружений, объектов незавершенного строительства, машино-мест, учтенных
в Едином государственном реестре недвижимости на территории Республики Башкортостан.
Приказ Минземимущества РБ от 2 февраля 2026 года № 357 «О проведении
в Республике Башкортостан в 2027 году государственной кадастровой оценки объектов капитального строительства: зданий, помещений, сооружений, объектов незавершенного строительства, машино-мест» опубликован на официальном сайте министерства в разделе «Документы» 9 февраля 2026 года.
В 2026 году ГБУ РБ «Государственная кадастровая оценка и техническая инвентаризация» (далее – ГБУ) осуществляет прием деклараций, содержащих уточняющие фактическое использование (другие дополнительные) сведения
о характеристиках объектов капитального строительства, подлежащих кадастровой оценке в 2027 году.
Форма декларации утверждена приказом Росреестра и доступна
для скачивания на сайте ГБУ в разделе Государственная кадастровая оценка/Прием деклараций о характеристиках объекта недвижимости (https://btirb.ru/kadastr/priyom-deklaraczij-o-harakteristikah-obektov-nedvizhimosti/).
Декларация о характеристиках объекта для учета характеристик может быть представлена до 30 ноября 2026 года в ГБУ или РГАУ МФЦ лично
или с использованием информационно-телекоммуникационных сетей общего пользования, в т.ч. сети Интернет, включая региональный портал Госуслуг,
а также регистрируемым почтовым отправлением с уведомлением о вручении
по адресу ГБУ: 450097, г. Уфа, ул. Бессонова, д. 26 «А», 1 этаж, окно № 10.
Телефоны для справок в ГБУ 8347-246-89-73, доб. 198 или доб. 179,
в Минземимуществе РБ 8347-218-01-12.
Межрайонная ФНС России № 30 по Республике Башкортостан сообщает, что электронный сервис ФНС России «Система информирования банков о состоянии обработки электронных документов» позволяет оперативно узнать о причинах ограничений операций по банковским счетам.
Для запроса информации необходимо:
В графе «Тип запроса» указать «Запрос о действующих приостановлениях операций по счетам».
Указать два реквизита: ИНН налогоплательщика и БИК банка, в котором открыт расчетный счет.
Если блокировки есть, сервис сформирует таблицу с данными. Из нее можно узнать причину блокировки счета, дату и номер решения о приостановке операций, а также размер долга. Сервис предоставит информацию сразу по всем заблокированным счетам из разных банков.
В результате запроса будет указан код основания, по которому можно определить причину блокировки счета. Расшифровка кода будет представлена внизу страницы, в «Справочнике оснований для вынесения решения о приостановлении операций и переводов».
Например:
код «1» — приостановка за задолженность по единому налоговому счету (ЕНС);
код «2» — за непредставление налоговой декларации или расчета.
Сервис дает круглосуточный доступ к актуальной информации, возможность оперативного реагирования на возникшие ограничения, существенное сокращение времени на выяснение причин блокировки.
Также, чтобы ускорить снятие блокировки счетов, можно воспользоваться сервисом «Оперативная помощь: разблокировка счета и вопросы по ЕНС» на сайте ФНС. Через него можно отправить формализованное электронное сообщение с вопросом о блокировке
#Урындағы_башланғыстарҙы_хуплау_программаһы
#Программа_поддержки_местных_инициатив_ППМИ2026
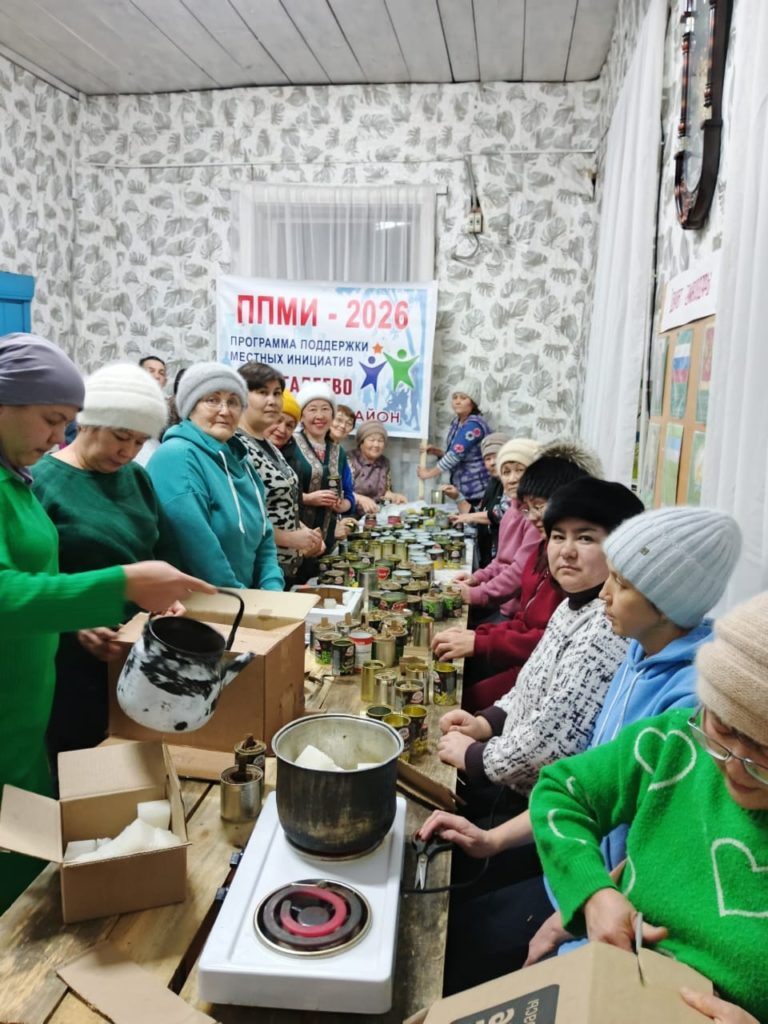
#МӘҺӘҘЕЙҘӘР_окоп_шәмдәре_әҙерләй
Мәһәҙейҙәр окоп шәмдәре әҙерләүҙә әүҙемлек күрһәтә.
Афариндар!!!
ПО РЕСПУБЛИКЕ БАШКОРТОСТАН
Отделение Социального фонда России по Башкортостану выплачивает единовременную выплату семьям, взявшим на воспитание детей, в повышенном размере
С 1 февраля единовременное пособие при передаче ребенка на воспитание в семью выплачивается в повышенном размере. Отделение Социального фонда России по Башкортостану проиндексировало размер данной выплаты на 5,6 %.
После февральской индексации сумма такой единовременной выплаты в Башкортостане (с учетом районного коэффициента) составляет — 32 718,02 рублей.
Размер выплаты увеличивается в случаях, когда семья взяла на воспитание ребенка с инвалидностью, ребенка старше 7 лет или двух и более детей, являющихся друг другу братьями и сестрами. В этих случаях размер пособия с 1 февраля — 249 992,30 рублей.
Право на выплату имеют:
• усыновители;
• опекуны;
• попечители;
• приёмные родители.
Они должны быть гражданами России, постоянно проживающими на территории страны. Кроме этого данное пособие выплачивается постоянно проживающим на территории Российской Федерации иностранным гражданам и лицам без гражданства, а также беженцам.
Единовременная выплата предоставляется на каждого принятого в семью ребенка. В 2025 году 1202 семьи Башкортостана, принявшие на воспитание детей, получили указанную выплату.
Обратиться за пособием необходимо в течение 6 месяцев со дня вступления в силу решения судаоб усыновлении либо со дня вынесения органом опеки и попечительства решения об установлении опеки или попечительства, либо со дня заключения договора о принятии ребенка в семью. Заявление можно подать в клиентской службе Отделения Социального фонда по Республике Башкортостан, в МФЦ или на портале Госуслуг.
Решение о назначении принимается Отделением Социального фонда в течение 10 рабочих дней. Выплата производится в течение 5 рабочих дней после назначения пособия.
С вопросами можно обращаться по телефону единого контакт-центра 8–800–100–00–01 (звонок бесплатный, график работы — с пн. по чт. с 9:00 до 18:00 час, в пт. — с 9:00 до 16:45 час.).
Пресс-служба Отделения Социального фонда России
по Республике Башкортостан
C 2025 года налогоплательщики, применяющие упрощенную систему налогообложения (УСН), обязаны уплачивать налог на добавленную стоимость (НДС). Если в течение прошедшего года (2024 года) доходы не превысили 60 млн руб., то организации и ИП на 2025 год освобождались от НДС по статье 145 НК РФ. При превышении установленного лимита требовалось исчислять НДС либо по пониженным ставкам (5%, 7%), либо по основным (10%, 20% (22% — с 2026 года)).
Федеральным законом от 28.10.2025 № 425-ФЗ установлены новые лимиты для освобождения от НДС при применении УСН: в 2026 году – 20 млн руб., 2027 году – 15 млн руб., 2028 году и последующие годы – 10 млн руб. То есть, в 2026 году могут применять освобождение от НДС только те налогоплательщики, у которых за 2025 год и в течение текущего года доходы по УСН не превысили 20 млн руб.
Лимит доходов, полученных при применении специальных налоговых режимов, определяется кассовым методом нарастающим итогом за год. Так, если ИП применяет УСН и патентную систему налогообложения (ПСН), то при расчете лимита учитываются фактически полученные доходы от деятельности на этих спецрежимах. При этом с 2026 года для применения ПСН лимит доходов также установлен в размере 20 млн руб. Если в течение текущего года ИП, применяющий ПСН превысит лимит, то он утрачивает право применять ПСН с начала налогового периода, на который ему был выдан патент. Следовательно, должен исчислить налоги за данный период по общему режиму или УСН (если ранее было подано уведомление), в том числе он становится плательщиком НДС.
Федеральным законом №425-ФЗ с 2026 года основная ставка НДС определена в размере 22%. Остальные ставки (0%, 10%, 5% и 7%) сохранены. Применять ставку 22% требуется к товарам, работам, услугам и имущественным правам, которые отгрузили, выполнили, оказали или передали после 1 января 2026 года.
Подробные разъяснения об исчислении НДС в 2026 году содержатся в Методических рекомендациях по НДС для плательщиков УСН, подготовленных ФНС России (Письмо ФНС России от 30.12.2025 № СД-4-3/11836@).